2026 год Казахстан начал с одной из самых жестких денежно-кредитных политик последних лет. В начале года базовая ставка находилась на уровне 18%. Затем Национальный банк РК начал осторожно смягчать денежно-кредитную политику: в июне ставка была снижена до 17%, в июле – до 16,75%, а в сентябре – до 16,25%.
На первый взгляд, это выглядит как начало выхода из периода дорогих денег. Но за улучшением макроэкономических показателей скрывается более сложная картина: реальные доходы населения почти не растут, стоимость кредитов остается высокой, а дальнейшее быстрое снижение ставки способно вновь разогнать спрос и инфляцию. Разбираемся, что на самом деле означает новая политика Национального банка для населения и экономики Казахстана.
Главный парадокс 2026 года
Итак, за несколько месяцев стоимость денег в экономике снизили на 1,75 процентного пункта. И основания для такого решения есть.
Инфляция действительно начинает двигаться по нисходящей. В сентябре 2026 года она составила 9,3% в годовом выражении против 9,8% месяцем ранее. Для сравнения: год назад, в сентябре 2025 года, инфляция составляла 12,9%.
Первое и самое главное: снижение инфляции не означает снижения цен. В то время как экономист видит дезинфляцию, потребитель продолжает сталкиваться с ростом стоимости жизни, хотя этот рост уже не такой быстрый, как год назад.
Темпы роста цен замедлились, но все еще остаются достаточно высокими. Продовольственные товары за последний год подорожали в среднем на 8,5%, непродовольственные – на 11%, платные услуги – на 8,9%.
Во II квартале 2026 года среднедушевые номинальные денежные доходы в Казахстане составили 263 691 тенге в месяц. За год они выросли на 11,2%. Однако, с учетом корректировки на рост цен, реальные доходы увеличились всего на 0,7%. В I квартале ситуация была еще показательнее: номинальные доходы выросли на 11,8%, а реальные – лишь на 0,1%. Фактически значительная часть увеличения доходов поглощена инфляцией.
Средняя заработная плата в I квартале 2026 года составляла 461 486 тенге, а медианная – 331 527 тенге. Индекс реальной заработной платы в I квартале составил 97,7%. Простые расчеты показывают: несмотря на номинальное увеличение зарплат, их покупательная способность в этот период снизилась примерно на 2,3%.
Именно здесь находится один из главных экономических парадоксов 2026 года: доходы в тенге растут, но значительная часть этого роста компенсирует уже состоявшееся повышение цен.
Эра дорогих денег подходит к концу?
Базовую ставку 16,25% при инфляции 9,3% можно считать высокой. Денежно-кредитная политика Национального банка все еще носит ограничительный характер. Высокая ставка должна делать сбережения привлекательнее, а заимствования – дороже. Здравомыслящий человек дважды подумает, прежде чем взять кредит. Спрос – под холодным душем, и давление на цены снижается.
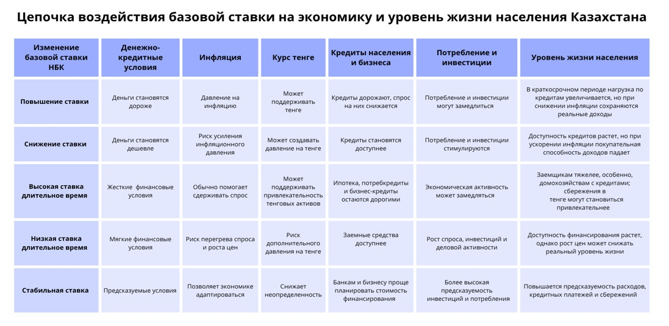
Однако цена такой политики – торможение экономической активности. Высокая ставка борется с инфляцией, но одновременно делает кредит дорогим для всей экономики. Бизнесу сложнее финансировать расширение. Население кредитуется сдержанно, все реже покупая жилье и товары. Национальный банк оказывается перед классической дилеммой центрального банка: слишком высокая ставка начинает тормозить экономическую активность, а слишком быстрое ее снижение способно вернуть инфляцию.
Поэтому нынешнее снижение ставки скорее следует рассматривать не как переход Казахстана к дешевым деньгам, а как осторожный выход из режима чрезвычайно дорогих денег. Однако смягчение денежно-кредитной политики может оказать давление на национальную валюту. Для Казахстана это чувствительно, так как при ослаблении тенге импорт становится дороже.
Тем не менее, основания для оптимизма есть. Инфляция действительно снижается. Национальный банк в сентябре отмечал 11 последовательных месяцев дезинфляции. Но говорить о победе над ростом цен пока преждевременно. Сам регулятор прогнозирует инфляцию в 2026 году в диапазоне 9-11%. Прогноз на 2027 год составляет 6,5-8,5%. В этих условиях пространство для дальнейшего снижения ставки существует, но оно не безгранично.
Что ожидает заемщиков и вкладчиков
Базовая ставка – это ориентир стоимости денег в финансовой системе, а не процент, под который коммерческий банк обязан кредитовать клиента. В стоимость кредита входят риски невозврата, цена привлечения денег, операционные расходы и маржа банка. Поэтому снижение базовой ставки с 18% до 16,25% не означает автоматическое снижение ставки по потребительскому кредиту на те же 1,75 п.п.
Для человека с уже существующим кредитом с фиксированной ставкой решение Национального банка практически ничего не меняет. Его ежемесячный платеж останется таким же. Тем не менее, новый вектор задан: если Национальный банк продолжит цикл смягчения, стоимость новых кредитов со временем должна испытывать давление вниз.
В совершенно иной ситуации окажутся вкладчики коммерческих банков: то, что хорошо для заемщика, не всегда хорошо для вкладчика. При дальнейшем снижении ставки доходность новых вкладов также будет постепенно снижаться. Причем, при оценке доходности необходимо различать две: номинальную и реальную. Если, например, условный вклад приносит 14% годовых при инфляции 9,3%, его реальная доходность составляет приблизительно 4,3%, а не 14%.
Для населения последствия всегда зависят не столько от самого решения по ставке, сколько от того, что произойдет после него. Если инфляция продолжит снижаться, а ставка будет уменьшаться постепенно, возникает наиболее благоприятная комбинация: кредиты со временем дешевеют, а покупательная способность доходов перестает так быстро разрушаться ростом цен. Если инфляция продолжит снижаться, а ставка будет уменьшаться постепенно, возникает наиболее благоприятная комбинация: кредиты со временем дешевеют, а покупательная способность денег на дистанции становится устойчивее к росту потребительских цен.
Итак, резюмируем. Национальный банк уже может позволить себе осторожно снижать ставку. Однако между стабилизацией показателей и заметным улучшением уровня жизни существует временной разрыв. Большинство семей почувствуют экономическое улучшение не тогда, когда ставка опустится еще на половину процентного пункта, а тогда, когда несколько кварталов подряд их реальные доходы будут уверенно расти быстрее стоимости жизни.
Асхат Смагулов, аналитик компании AMarkets